O seguro de carro elétrico ficou mais barato em 2026, mas ainda custa mais que o de um carro a combustão equivalente. Em março de 2025, a diferença podia passar de R$ 8 mil por ano; hoje esse gap encolheu bastante, embora varie muito de modelo pra modelo. Levantamos dados reais de mercado sobre como esse custo evoluiu e simulamos, com base em fatores de precificação documentados, quanto custaria segurar um Geely EX2 ou um BYD Dolphin Mini em Campinas (SP) — comparando uma motorista mulher de 40 anos com garagem fechada e bônus máximo de 25%, e um motorista homem da mesma idade, também com garagem fechada, mas sem nenhum desconto de bônus.
Como o mercado de seguro para elétricos evoluiu
Segundo levantamento do setor, em março de 2025 o seguro de um carro elétrico podia custar até R$ 8 mil a mais por ano que o de um combustão comparável. Até agosto de 2026, essa diferença encolheu de forma consistente — mas o tamanho do gap ainda depende muito do modelo e da faixa de preço. Dois exemplos reais mostram isso bem:
| Comparação | Elétrico | Combustão equivalente | Diferença anual |
|---|---|---|---|
| BYD Dolphin GS (R$ 149.990) x VW Nivus Comfortline (R$ 156.890) | R$ 5.133,20 | R$ 3.053,60 | R$ 2.079,60 |
| Renault Kwid E-Tech (R$ 83.790) x Renault Kwid Intense (R$ 99.990) | R$ 3.518,60 | R$ 3.226,30 | R$ 292,30 |
No segmento de entrada, representado pelo Kwid, a diferença já é quase irrelevante — menos de R$ 300 por ano. Já no segmento um pouco acima, do Dolphin GS, o elétrico ainda custa cerca de 68% a mais pra segurar que o combustão equivalente. Isso ajuda a explicar por que qualquer resposta sobre “quanto custa segurar um carro elétrico” depende muito de qual carro elétrico está sendo comparado.
Por que o elétrico ainda pesa mais no bolso do seguro
A diferença vem de um conjunto de fatores que as seguradoras citam com frequência: peças ainda dependentes de importação, mão de obra especializada pra sistemas de alta voltagem, rede de oficinas credenciadas mais restrita que a do carro a combustão, e coberturas adicionais como proteção de bateria e reboque até um ponto de recarga. Some-se a isso um fator menos falado, mas real: quanto mais recente um modelo é no mercado brasileiro, menos sinistros as seguradoras já processaram pra ele — e menos dado histórico elas têm pra precificar com precisão, o que tende a ampliar a variação entre cotações de seguradoras diferentes para o mesmo carro.
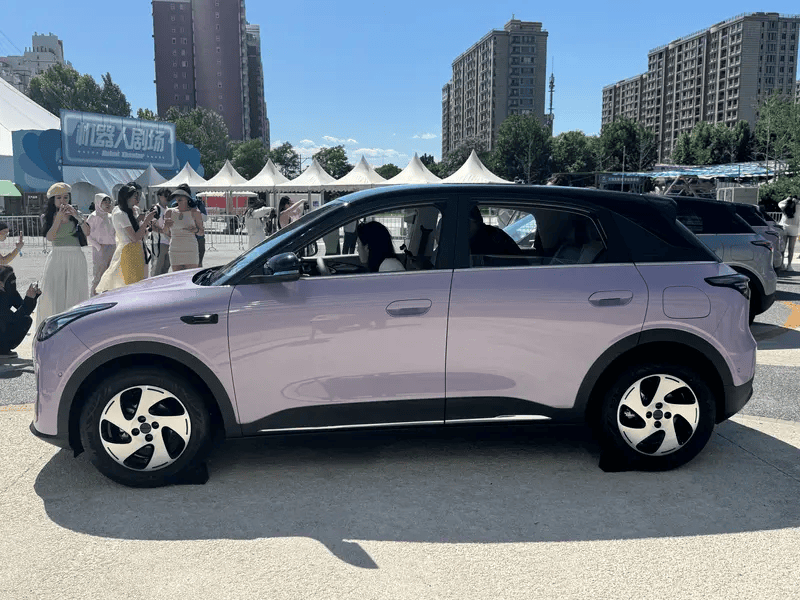
Quanto custa em média segurar o Geely EX2 e o BYD Dolphin Mini
Usando dados agregados de centenas de cotações reais, os dois modelos aparecem hoje com o mesmo percentual médio sobre o valor de tabela FIPE — mas em valor absoluto o Dolphin Mini sai mais barato, porque o próprio carro custa menos:
| Modelo | Valor FIPE | Seguro médio/ano | % do FIPE | Menor cotação encontrada |
|---|---|---|---|---|
| Geely EX2 Max | R$ 132.295 | R$ 4.433 | 3,4% | R$ 1.974 |
| BYD Dolphin Mini | R$ 110.631 | R$ 3.810 | 3,4% | R$ 1.660 |
A distância entre a cotação média e a menor cotação encontrada em cada caso — mais de 55% de diferença nos dois modelos — não é exceção, é a regra do mercado de seguro auto brasileiro: levantamento do setor mostra variações de até 40% entre seguradoras para o mesmo carro e o mesmo perfil de motorista, e de até 70% entre carros de faixa de preço parecida. Ou seja, cotar em mais de uma seguradora (ou usar um comparador) pesa tanto na conta final quanto qualquer um dos fatores de perfil que simulamos a seguir.
Simulação: Campinas (SP), mulher de 40 anos com bônus de 25% x homem de 40 anos sem bônus
Importante deixar claro antes dos números: isto é uma estimativa construída a partir de fatores reais de precificação documentados publicamente — não é uma cotação tirada ao vivo com uma seguradora, porque isso exigiria inserir CPF e dados pessoais reais em formuladores externos. Para um valor exato do seu perfil, a recomendação é sempre simular direto com corretoras ou comparadores online.
Como ponto de partida, usamos a cotação real mais próxima do perfil de Campinas que encontramos nos dados públicos: motoristas homens, 26-45 anos (faixa que cobre os 40 anos do perfil pedido), em cidades do interior de São Paulo com características parecidas — Araraquara para o Geely EX2 Max e Jundiaí para o BYD Dolphin Mini:
| Perfil | Geely EX2 Max | BYD Dolphin Mini |
|---|---|---|
| Homem, 40 anos, garagem fechada, sem bônus (base real SP interior) | ≈ R$ 3.300/ano | ≈ R$ 4.000/ano |
| Mesmo perfil, aplicando o desconto de 25% da classe de bônus 4 | ≈ R$ 2.475/ano | ≈ R$ 3.000/ano |
O desconto de 25% usado acima não é uma suposição: corresponde à classe de bônus 4 do sistema de bônus-malus do seguro auto brasileiro (0 a 10 classes, vinculadas ao CPF do motorista, não ao carro), atingida depois de quatro anos consecutivos sem acionar o seguro — exatamente o “bônus de 25%” citado no perfil da motorista. Aplicando esse desconto sobre a base de referência, a estimativa pro Geely EX2 Max cai de ≈ R$ 3.300 para ≈ R$ 2.475/ano, e pro BYD Dolphin Mini, de ≈ R$ 4.000 para ≈ R$ 3.000/ano.
Isso ainda é um piso conservador para o perfil da motorista de 40 anos. Dados reais de mercado mostram que seguradoras brasileiras também costumam aplicar tabela de risco menor para condutoras mulheres — em exemplos publicados para outros modelos, o seguro feminino saiu de 36% a 52% mais barato que o masculino equivalente, alegando estatística de sinistro (motoristas homens respondem por 93% dos envolvidos em acidentes graves em São Paulo, segundo dado do setor). Não empilhamos esse percentual sobre a conta acima pra não fabricar um número artificialmente preciso — mas é razoável esperar que uma cotação real para o perfil da motorista fique abaixo dos R$ 2.475 e R$ 3.000 estimados só com o bônus.
Já a garagem fechada, presente nos dois perfis simulados, é um fator de desconto real e reconhecido pelas seguradoras — reduz risco de furto e vandalismo, especialmente relevante em Campinas, cidade que o próprio setor de seguros aponta como tendo índices elevados de roubo e furto de veículo. Não encontramos, porém, nenhuma fonte confiável que isolasse um percentual exato só para esse fator (ele aparece sempre combinado a outras variáveis nas tabelas das seguradoras) — por isso ele entra aqui como qualitativo, já embutido nas cotações-base usadas, e não como mais um desconto separado somado à conta.
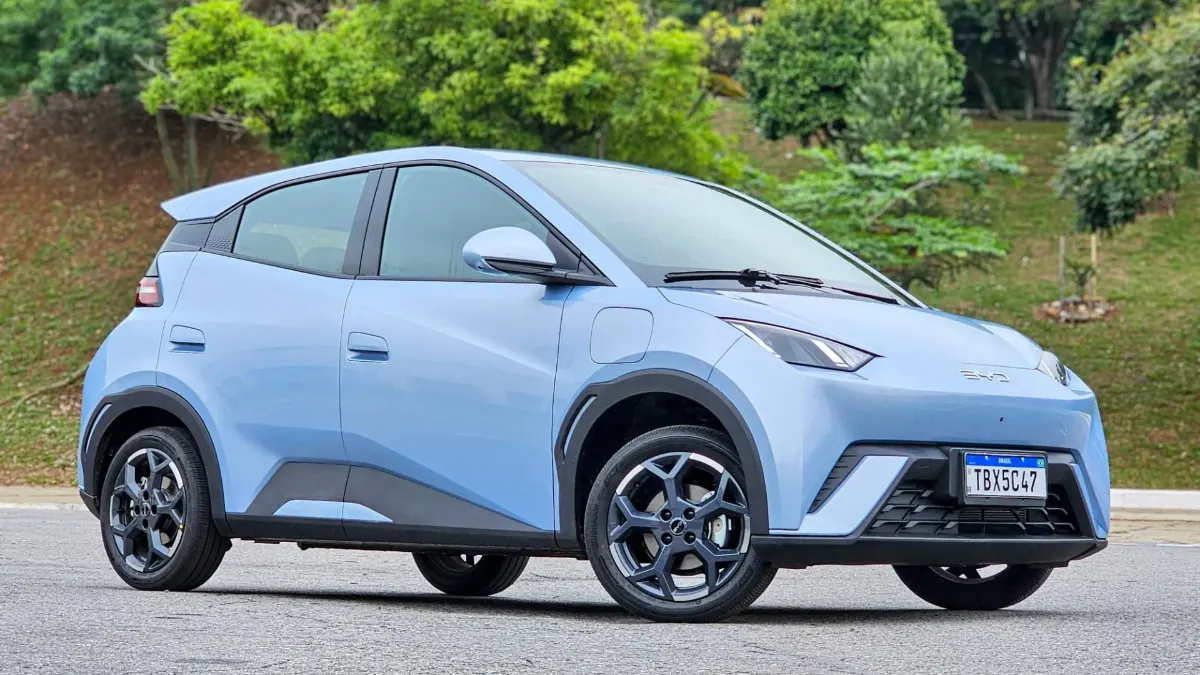
Geely EX2 ou BYD Dolphin Mini: qual sai mais em conta no seguro?
Em todos os cenários simulados, o Dolphin Mini sai mais caro em reais por ano que o EX2 — mas isso se inverte quando o critério é percentual do valor do carro, onde os dois empatam em 3,4% do FIPE. Na prática, quem já decidiu pelo EX2 paga mais porque o carro em si é mais caro (FIPE R$ 132.295 contra R$ 110.631 do Dolphin Mini), não porque a seguradora enxerga risco maior nele. Vale lembrar que o Dolphin Mini está no mercado brasileiro há mais tempo e lidera as vendas entre elétricos no país — histórico mais longo tende a dar às seguradoras mais confiança na precificação, o que, somado ao FIPE menor, explica por que ele costuma aparecer como a opção mais barata de segurar entre os dois.
Como pagar menos no seguro do elétrico
Os dados levantados nesta reportagem apontam três alavancas reais, nessa ordem de impacto: cotar em mais de uma seguradora ou usar um comparador (variação de até 40-70% só nisso), manter a classe de bônus subindo ano a ano sem acionar o seguro (até 25% de desconto na classe 4, chegando a cerca de 55% na classe máxima), e guardar o carro em garagem fechada sempre que possível. Vale reforçar: nenhuma seguradora brasileira divulga hoje uma tabela pública detalhada de desconto por fator isolado — os valores exatos variam de seguradora para seguradora e só aparecem numa cotação real, com CPF e placa do veículo.
Perguntas frequentes
Por que o seguro de carro elétrico ainda é mais caro que o de um carro a combustão?
Principalmente por causa de peças ainda dependentes de importação, mão de obra especializada em sistemas de alta voltagem, rede de oficinas credenciadas mais restrita e coberturas extras como proteção de bateria. A diferença varia muito por modelo: em 2026, ficou quase irrelevante no segmento de entrada (Renault Kwid), mas ainda passa de 68% no segmento do BYD Dolphin GS comparado ao VW Nivus.
Quanto custa em média o seguro do Geely EX2 e do BYD Dolphin Mini?
Em dados agregados de cotações reais, os dois giram em torno de 3,4% do valor FIPE por ano: cerca de R$ 4.433/ano pro Geely EX2 Max (FIPE R$ 132.295) e R$ 3.810/ano pro BYD Dolphin Mini (FIPE R$ 110.631). A menor cotação encontrada em cada caso ficou bem abaixo da média — R$ 1.974 e R$ 1.660, respectivamente.
O desconto de 25% de bônus é real?
Sim. Corresponde à classe de bônus 4 do sistema de bônus-malus do seguro auto brasileiro, que vai de 0 a 10 classes e fica vinculado ao CPF do motorista (não ao carro) — chega-se a ela depois de quatro anos seguidos sem acionar o seguro. Na classe máxima (10), o desconto pode passar de 50%.
Mulher paga seguro mais barato que homem no Brasil? Isso é permitido?
Sim, é uma prática de mercado permitida, baseada em estatística de sinistro — dado do setor aponta que homens respondem por 93% dos envolvidos em acidentes graves em São Paulo. Em exemplos reais levantados para outros modelos, o seguro feminino saiu de 36% a 52% mais barato que o masculino equivalente. O percentual exato varia por seguradora e por carro.
Garagem fechada realmente reduz o preço do seguro?
Sim, é um fator de desconto reconhecido pelas seguradoras, por reduzir o risco de furto e vandalismo. Não encontramos, porém, uma fonte que isolasse um percentual exato só para esse fator — ele aparece sempre combinado a outras variáveis do perfil na tabela de cada seguradora.
Os valores simulados aqui são uma cotação oficial?
Não. São uma estimativa construída a partir de dados reais de mercado (cotações médias por modelo, o percentual documentado do desconto de bônus, e o tipo de gap observado entre perfis) — não uma cotação tirada ao vivo com uma seguradora, o que exigiria informar CPF e outros dados pessoais em um formulário externo. Para um valor exato, o caminho é simular direto com corretoras ou comparadores.
Quem está decidindo entre os dois carros pode aproveitar pra ver como o Geely EX2 se compara a outros elétricos chineses e como o Dolphin Mini se posiciona entre os elétricos mais baratos do mundo. E vale lembrar que o seguro é só um dos custos recorrentes de ter um elétrico no Brasil — a rede de recarga do país também cresceu muito nos últimos anos, reduzindo outro receio comum de quem pensa em trocar de carro.
Fontes: Despachante Dok (evolução do mercado de seguro para elétricos, dados 2025-2026); Meu Seguro Mais Barato (cotações reais e médias do Geely EX2 Max e do BYD Dolphin Mini, base de centenas de cotações); Minuto Seguros (diferença de preço por gênero do motorista); Ágil Corretora (tabela de classes de bônus do seguro auto); CQCS – Cadernos de Seguro (variação de preço entre seguradoras e por perfil); Meu Seguro Mais Barato (dados regionais de Campinas/SP); Webmotors (preços e ficha técnica do Geely EX2 2026).

Deixe um comentário