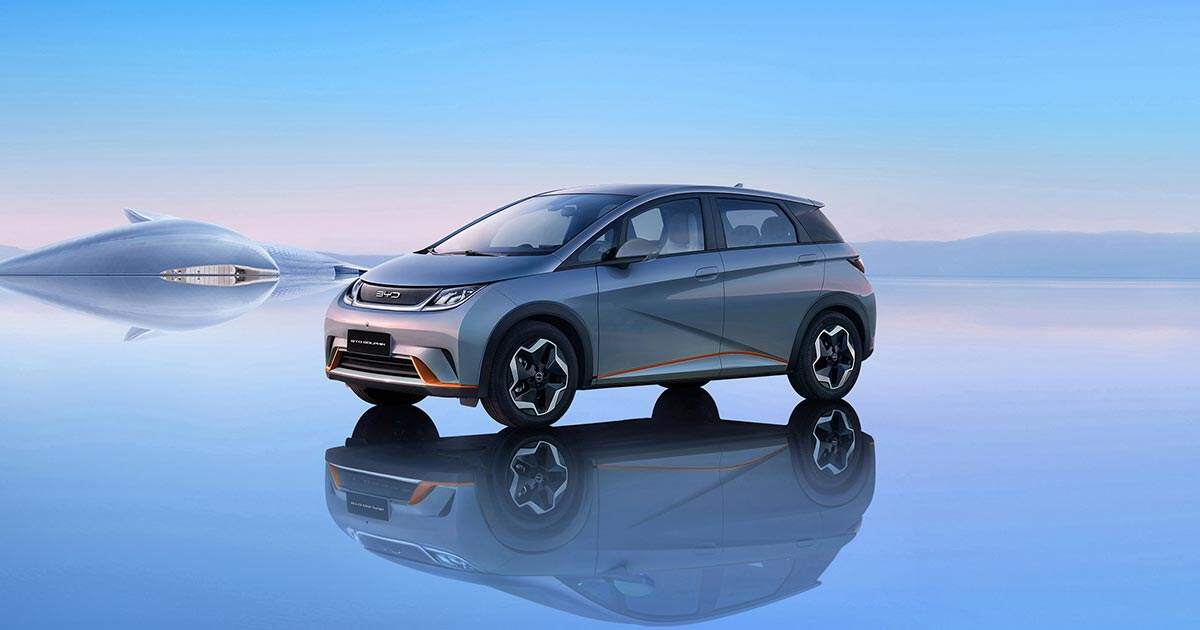
No ranking de vendas no varejo de agosto de 2026 — ou seja, venda direta ao consumidor final, sem contar frotas nem compras via CNPJ —, o Top 5 é 100% ocupado por marcas chinesas pela primeira vez: BYD (três modelos), Geely e GWM, segundo dados da consultoria Bright Consulting. Cinco dos dez carros mais vendidos nesse recorte já são eletrificados — três 100% elétricos e dois híbridos plug-in —, reforçando que a eletrificação no Brasil está avançando pela decisão do comprador final, não por renovação de frotas corporativas.
Esse recorte de “varejo” é diferente do ranking geral de emplacamentos que já mostramos por aqui, que inclui vendas para frotas e locadoras e usa dados da Fenabrave. Aqui o foco é só a venda balcão — o carro que a pessoa física escolheu e financiou por conta própria — e é justamente nesse recorte que a liderança chinesa aparece ainda mais forte.
O Top 10 completo
| Posição | Modelo | Marca | Unidades | Motorização |
|---|---|---|---|---|
| 1º | Dolphin | BYD | 5.964 | Elétrico (EV) |
| 2º | Dolphin Mini | BYD | 5.820 | Elétrico (EV) |
| 3º | EX2 | Geely | 5.488 | Elétrico (EV) |
| 4º | Haval H6 | GWM | 5.266 | Híbrido Plug-in (PHEV) |
| 5º | Tera | Volkswagen | 4.560 | Combustão |
| 6º | Song | BYD | 4.121 | Híbrido Plug-in (PHEV) |
| 7º | Tracker | Chevrolet | 4.077 | Combustão |
| 8º | Creta | Hyundai | 3.763 | Combustão |
| 9º | Onix | Chevrolet | 3.555 | Combustão |
| 10º | Polo | Volkswagen | 3.539 | Combustão |
O que é venda no “varejo” e por que isso importa
Vale explicar o que esse ranking mede, porque a diferença é relevante. “Varejo” (também chamado de venda a pessoa física, ou PF) representa as unidades vendidas diretamente ao consumidor final numa concessionária, sem passar por frotas corporativas, locadoras ou compras via CNPJ. Historicamente, esse recorte tende a favorecer marcas com forte apelo de marca e financiamento acessível ao público final — e é justamente onde os elétricos chineses de entrada, mais baratos que muitos rivais a combustão do mesmo porte, vêm crescendo mais rápido. Isso ajuda a explicar por que o Top 3 do varejo é hoje inteiramente elétrico, um resultado ainda mais expressivo do que o observado no ranking geral de emplacamentos, que inclui frotas e tende a diluir esse efeito.
Três marcas eletrificadas, dois países de origem
Das cinco posições eletrificadas, quatro são de marcas chinesas (BYD, com três modelos, e Geely, com um) e a quinta pertence à GWM, também chinesa — ou seja, o Top 5 eletrificado do varejo é 100% chinês. É um retrato bem diferente do mercado de poucos anos atrás, quando esse pódio era dominado por hatches populares a combustão.
Chama atenção também a segmentação dessas apostas: BYD e Geely concentram força no segmento de elétricos de entrada (Dolphin, Dolphin Mini e EX2), enquanto GWM e a própria BYD (com o Song) miram o segmento de SUVs e sedãs médios híbridos plug-in — ou seja, as marcas chinesas não estão disputando apenas uma faixa de preço, mas se posicionando em múltiplos segmentos do mercado brasileiro ao mesmo tempo, o que amplia o alcance da eletrificação para diferentes perfis de comprador.
Vale notar a diferença entre varejo e emplacamento total
Esse ranking é especificamente de vendas no varejo (venda direta ao consumidor final via concessionária), que costuma favorecer os elétricos e híbridos plug-in chineses, ainda pouco vendidos para frotas e locadoras. Já tínhamos mostrado que, no ranking mais amplo dos 50 carros mais vendidos do Brasil (que inclui frotas), pouco mais de 20% já são chineses — um porcentual menor, mas ainda assim crescente. A diferença entre os dois recortes é, em si, um dado interessante: mostra que a adoção de elétricos e híbridos plug-in no Brasil está avançando primeiro pela decisão individual do consumidor final, e não por renovação de frotas corporativas — um padrão distinto do observado em mercados como o europeu, onde frotas empresariais costumam liderar a transição.
O papel do financiamento e do preço de entrada
Um fator que costuma pesar na decisão do comprador de varejo é o financiamento — diferentemente de uma frota corporativa, que negocia condições especiais em volume, o consumidor final depende de linhas de crédito tradicionais de banco ou financeira. O sucesso comercial de modelos como o Dolphin Mini e o EX2 no varejo sugere que essas marcas conseguiram estruturar um preço de entrada e condições de financiamento competitivas o bastante para disputar diretamente com hatches e SUVs compactos a combustão nessa mesma faixa de prestação mensal — um requisito indispensável para qualquer marca que queira crescer de fato nesse canal de vendas no Brasil, onde a grande maioria das compras de veículos novos é financiada.
O que observar daqui pra frente
Se esse ritmo se mantiver, o próximo capítulo natural é ver se algum desses cinco modelos eletrificados consegue romper o Top 3 do varejo — hoje ainda três posições abaixo do Dolphin, líder isolado do mês. Também vale acompanhar se marcas ainda ausentes desse Top 10, mas presentes em outros rankings de emplacamento total, como Chery e outras montadoras chinesas recém-chegadas ao país, conseguem entrar na disputa direta pelo consumidor final nos próximos meses.
O que muda para as montadoras tradicionais
Para marcas como Volkswagen, Chevrolet e Hyundai — que ainda ocupam metade do Top 10 do varejo com modelos a combustão como Tera, Tracker, Creta, Onix e Polo —, o resultado de agosto funciona como um sinal de alerta específico sobre o comportamento do comprador final, e não apenas sobre frotas. Enquanto a concorrência de marcas chinesas em licitações e vendas corporativas já era percebida há mais tempo, ver elétricos e híbridos plug-in dominarem o pódio de vendas diretas ao consumidor indica que a barreira de preço e a desconfiança inicial em relação a essas tecnologias, comuns há dois ou três anos, vêm perdendo força junto ao público comprador.
Isso não significa que o motor a combustão esteja com os dias contados no curto prazo — cinco das dez posições do ranking ainda pertencem a modelos convencionais, e alguns deles, como o Tera e o Tracker, registraram volumes de venda robustos mesmo concorrendo diretamente com os elétricos mais baratos do mercado. O que o dado de agosto mostra com mais clareza é que a escolha entre motorização eletrificada e motorização a combustão deixou de ser uma decisão de nicho para se tornar um critério corriqueiro de compra para uma parcela relevante dos consumidores brasileiros de entrada e segmento médio.
Infraestrutura de recarga ainda é o principal ponto de atenção
Um fator que continua limitando uma adoção ainda mais acelerada é a infraestrutura pública de recarga, que no Brasil segue concentrada nas grandes capitais e principais rodovias, com cobertura mais escassa em cidades do interior e regiões Norte e Nordeste. Para os elétricos puros como Dolphin, Dolphin Mini e EX2 — pensados majoritariamente para uso urbano, com recarga residencial noturna como rotina principal —, essa limitação pesa menos do que pesaria para quem depende do carro para viagens frequentes de longa distância. Já os híbridos plug-in, como o Haval H6 e o Song, oferecem a flexibilidade de rodar a combustão quando a recarga não está disponível, o que pode explicar parte do apelo desses modelos fora dos grandes centros urbanos.
Fonte: ranking de vendas no varejo de agosto de 2026, consultoria Bright Consulting (car.blog.br).
Orlando Silva é administrador de empresas e jornalista, com MBA em Gestão de Negócios, MBA em Gestão de Pessoas e especialização em gestão financeira pela FGV. Foi diretor regional da Leroy Merlin, já esteve em mais de 30 países e fez mais de dez viagens à China desde 2016, com visitas a fábricas de montadoras. É fundador e editor responsável do BR-Elétricos.
Todo conteúdo publicado passa por apuração e revisão do editor responsável. Conheça o autor e veja como produzimos nosso conteúdo.

Deixe um comentário